Polemik Aturan Perpajakan.
Oleh : H Albar S Subari SH MH
Pengamat Hukum dan Sosial
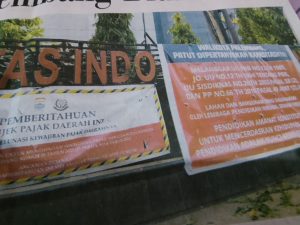
KoranRakyat.co.id —Media sosial kita saksikan terjadinya polemik atas penagihan Pajak Bumi dan Bangunan. Pemerintah Kota Palembang melalui Badan Pendapatan Daerah Kota Palembang baru baru ini memasang spanduk di bawah nama sebuah perguruan tinggi di kota Palembang., bahwa sekolah tersebut memiliki tunggakan sebesar 2 milyar lebih, sebagaimana terpampang dalam spanduk tersebut.
Tentu aksi pemerintah kota Palembang tersebut mendapat reaksi dari pemilik yayasannya.
Yang intinya mengatakan bahwa lembaga pendidikan swasta sesuai dengan pembukaan UUD Negara Republik Indonesia dan pasal 31 UUD 45 , diberikan status pengecualian.
Karena negara belum mampu menyiapkan lembaga pendidikan yang merata di Indonesia.
Terlepas dari subtansi masalah nya, sebagai pengamat hukum ada hal hal yang menarik dari sisi keilmuan penulis yaitu, apakah ada aturan khusus yang dimaksudkan oleh pihak pemilik yayasan. Kalau ada tentu yang berlaku asas Lex spesialis.
Bukan hanya berdasarkan ketentuan umum dalam konstitusi Republik Indonesia dengan menggunakan tafsiran gramatikal semata.
Secara hukum tentu berdasarkan keputusan tersendiri dari lembaga atau badan yang berkompetensi. Agar tidak terjadi hal hal yang tidak diinginkan seperti di atas.
Kalau memang merasa dirugikan baik secara materil maupun immateril bisa diselesaikan melalui jalur hukum yang memang sudah tersedia untuk menyelesaikan kasus kasus seperti itu.
Mudah mudahan polemik ini akan segera berakhir sesuai dengan aturan hukum yang berlaku.
Di sisi lain walikota Palembang Ratu Dewa mengatakan bahwa pemasangan spanduk tersebut sudah dilakukan dengan mengkaji nya dari semua sisi, dan sudah dilakukan pendekatan persuasif.
Sebagaimana dikutip oleh harian Sriwijaya Post Palembang 28 Oktober 26.
Tegas nya kalaupun ada yang namanya dispensasi itupun harus di dasarkan pada bukti tertulis berupa keputusan dari lembaga yang berkompeten. Yang di dasarkan pada asas ketentuan khusus menyingkirkan aturan umum.
Yaitu antara undang undang tentang perpajakan dengan undang undang pendidikan yang dijabarkan lagi oleh aturan turunnya. (*)